

LabConker
Gamma
Usuário com poucas negociações! Use sempre o saldo do ForoBeta!

Resumo para quem não quiser ler:
Se vocês operam trading de futuros, NÃO devem colocar ordem de compra ou venda a preço limite. Deve-se entrar a preço de mercado.
Mais de 12.000 operações depois, encontramos algo que não esperávamos. E tem nome técnico: seleção adversa.
Primeiro, um pouco de contexto
Estamos construindo o RSCORE-120, uma infraestrutura matemática para trabalhar o trading como um sistema de apostas com um objetivo conceitual de RTP de 98%.O primeiro passo é o Experimento 1. Um baseline limpo, sem taxas, com direção aleatória e relação risco/retorno de 1 para 1. A ideia era simples:
- 120 bots.
- A cada hora são selecionados 20.
- Operações 50% long, 50% short.
- Entrada a preço limite, entre 1,00% e 2,50% de distância do preço de mercado.
- Take Profit e Stop Loss com R:R de 1 para 1.
- Odd 2.00.
- Sem Break Even.
- 10 dias para entrar.
- 12 dias de vida máxima depois de executada.
- Atualização a cada minuto.
- RTP experimental de 100%, sem taxas.
- Mercado cripto: BTC, ETH, SOL, XRP, LINK.
E o que encontramos foi muito mais interessante.
Os dados da primeira revisão
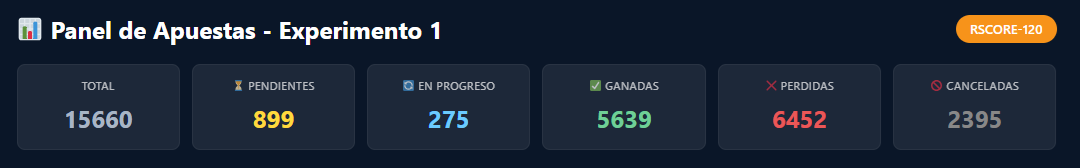
No momento desta análise, o painel mostrava:| Status | Quantidade |
|---|---|
| Total | 15.660 |
| Pendentes | 899 |
| Em andamento | 275 |
| Ganhas | 5.639 |
| Perdidas | 6.452 |
| Canceladas | 2.395 |
| Resultado | Quantidade | Porcentagem |
|---|---|---|
| Ganhas | 5.639 | 46,64% |
| Perdidas | 6.452 | 53,36% |
| Total | 12.091 | 100% |
Isso é ruído?
Não.Com 12.091 operações, se cada uma fosse uma moeda justa e independente, o erro padrão seria de aproximadamente 0,455%. O desvio observado é de 3,36%. Isso dá cerca de 7,4 desvios padrão.
Sim, as operações não são independentes: estão correlacionadas por tempo, por ativo e por regime de mercado. Mas mesmo ajustando por isso, o viés é grande demais para ser simples acaso.
E há um evento que confirma isso.
O evento que mudou tudo
No início, as operações estavam perto do equilíbrio: aproximadamente 200 ganhas e 200 perdidas.De repente, o Bitcoin deu um movimento forte de alta. Todo o mercado cripto se moveu com ele.
As operações saltaram para:
- 400 ganhas
- 1.600 perdidas
O que aconteceu exatamente?
Imagine o BTC a 70.000.Os bots deixam ordens limite:
- Longs abaixo: 69.500, 69.200, 69.000, 68.800…
- Shorts acima: 70.500, 71.200, 71.600, 72.000, 72.600, 73.200…
O que acontece com os shorts?
As ordens de venda acima de 70.000 vão sendo executadas à medida que o preço sobe. Todas entram. E como o preço continua subindo, todas batem no Stop Loss.
O que acontece com os longs?
As ordens de compra abaixo de 70.000 nunca são executadas. O preço não desce até elas. Ficam pendentes ou são canceladas.
Resultado:
- Shorts: entram e perdem.
- Longs: não entram e não ganham.
E se o movimento tivesse sido de baixa, teria acontecido exatamente o mesmo, mas com os longs.
A descoberta: seleção adversa
Isso tem um nome técnico em microestrutura de mercado: seleção adversa.A lógica, de forma simples
Uma ordem limite só é executada se o preço se move em direção a ela.- Uma ordem de compra abaixo do mercado só é preenchida se o preço cai.
- Uma ordem de venda acima do mercado só é preenchida se o preço sobe.
Se o mercado continua se movendo nessa direção, sua ordem é preenchida e depois você perde.
O que isso significa?
Uma ordem limite não é neutra. É uma aposta implícita na reversão à média.- Se o mercado repica depois de tocar o seu nível, você ganha.
- Se o mercado continua nessa direção, você perde.
Por isso, uma ordem limite com direção aleatória nasce com uma probabilidade de perder.
Não é uma moeda justa. É uma moeda viciada pelo mecanismo de entrada.
O custo implícito da seleção adversa
No Experimento 1, sem taxas, o RTP observado é:RTP=2pRTP=2pOnde p=0,4664p=0,4664.RTP=2×0,4664=0,9328≈93,28%RTP=2×0,4664=0,9328≈93,28%
Ou seja, a seleção adversa está custando a você aproximadamente:100%−93,28%=6,72%100%−93,28%=6,72%
Esses 6,72% são um custo implícito tão real quanto uma taxa. Não aparece na exchange, mas está ali, na probabilidade de suas ordens limite serem preenchidas no pior momento possível.
Se você ainda adicionar taxas reais, o RTP cai ainda mais.
Conclusões
1. Para o Experimento 1
Se o objetivo é medir uma moeda justa, a ordem limite contamina o experimento. Introduz seleção adversa e enviesa o resultado.Para o baseline, é melhor usar ordem a mercado.
2. Para o RSCORE-120
Não deveria usar sempre ordem limite. O razoável é uma execução mista ou condicional:- Mercado quando não há vantagem clara ou o regime é de tendência.
- Limite quando você espera reversão à média, há lateralização, ou a economia de spread compensa o risco de seleção adversa.
- Stop quando você busca breakout ou momentum.
3. A lei dos grandes números não força o 50/50
A LGN não diz que o resultado tem que ser 50/50. Diz que a frequência observada converge para a probabilidade real do processo.Neste caso, a probabilidade real condicionada à execução é 46,64%, não 50%.
4. O viés não é por volatilidade nem por quantidade de operações
A volatilidade faz parte do mercado. Não é o problema.O problema é como a entrada é executada. A volatilidade só revela o viés que já estava ali.
5. O RTP inclui custos explícitos e implícitos
RTP=2p−cexplıˊcito−cimplıˊcitoRTP=2p−cexplıˊcito−cimplıˊcitoA seleção adversa é um custo implícito que precisa ser medido e controlado.
6. Para chegar aos 98% é preciso resolver isso primeiro
Com ordem a mercado e p=0,50p=0,50, custos de 2%:RTP=2(0,50)−0,02=0,98RTP=2(0,50)−0,02=0,98Com ordem limite e p=0,4664p=0,4664, você precisaria de:2p=0,98+0,02+0,0672=1,06722p=0,98+0,02+0,0672=1,0672p=0,5336p=0,5336
Ou seja, você precisaria de uma probabilidade de acerto de 53,36% só para compensar a seleção adversa e as taxas.
Se você elimina a seleção adversa usando mercado, com p=0,50p=0,50 e custos de 2%, já tem os 98%.
Aí está o segredo.
Próximo passo: Experimento 2
Vamos executar um novo experimento com uma diferença fundamental:Somente operações a preço de mercado.
Sem ordens limite. Sem seleção adversa. Sem viés de execução.
O objetivo é confirmar se o viés do Experimento 1 se deve ao tipo de ordem. Se com ordem a mercado o win rate se aproximar de 50%, teremos confirmado a hipótese.
E a partir daí, poderemos começar a trabalhar na direção correta:
- Buscar um viés direcional real por meio de análise técnica ou interpretação de mercado.
- Medir se esse viés cria uma vantagem.
- Incorporar custos reais.
- Nos aproximar do objetivo conceitual de 98% de RTP.
Um convite à análise
Se isso se aplica ao RSCORE-120, também se aplica a outros sistemas de trading.Qualquer sistema que use ordens limite sofre seleção adversa em maior ou menor grau. A magnitude depende de:
- Distância da ordem ao preço de mercado.
- Volatilidade do ativo.
- Tendência vs lateralização.
- Horizonte temporal.
- Frequência de trading.
- Liquidez.
Por isso lançamos uma pergunta aberta:
Será que colocar preço limite é o que pode arruinar um trader?
Não estamos dizendo que as ordens limite sejam ruins. Estamos dizendo que não são neutras. E, se não forem medidas, podem estar destruindo o RTP de um sistema sem que o trader saiba.
Encerramento
O Experimento 1 nos deu uma primeira descoberta importante: a ordem limite introduz um viés estrutural que pode explicar por que um sistema aparentemente equilibrado perde no longo prazo.Seguimos experimentando.
Seguimos acumulando dados.
Seguimos construindo o RSCORE-120.
E seguimos compartilhando o que encontramos.
O próximo passo é o Experimento 2. Somente ordens a mercado. E os resultados vão nos dizer se estamos certos.


